Assurance-vie luxembourgeoise : diversifiez vos placements et protégez votre patrimoine
Combinez sécurité, flexibilité et fiscalité adaptée à votre pays de résidence : diversifiez votre stratégie patrimoniale. Grâce au triangle de sécurité luxembourgeois et au super-privilège, ce contrat d’assurance-vie bénéficie de mécanismes spécifiques de protection des actifs. Chez LB Gestion Privée, nous vous accompagnons dans le choix d’une solution adaptée à vos objectifs et à votre situation patrimoniale.
Assurance-vie luxembourgeoise : diversifiez votre patrimoine à l’international
L’assurance-vie luxembourgeoise offre des avantages complémentaires à l’assurance-vie française. Ce type de contrat peut notamment répondre aux besoins des investisseurs recherchant une gestion patrimoniale personnalisée, une diversification internationale et un cadre spécifique de protection des actifs.
Grâce à son triangle de sécurité et sa portabilité fiscale, elle offre une large possibilité de gestion à travers des FID (fonds interne dédié), FAS (fonds d’assurance spécialisé) ou FIC (fonds interne collectif) avec des solutions personnalisées pour résidents et non-résidents.
Ces différents supports permettent d’adapter la gestion du contrat au profil de l’investisseur, à son capital et à ses objectifs, selon les conditions d’accès définies par l’assureur.
Elle permet d’investir dans diverses devises (EUR, USD, GBP, CHF) et offre un accès à une large gamme d’actifs (actions, obligations, produits structurés, private equity, fonds alternatifs,…). Cette diversité peut faciliter la répartition des investissements entre plusieurs classes d’actifs, secteurs économiques et zones géographiques, en fonction de la stratégie retenue.
La flexibilité est maximale, permettant une gestion en multi-compartiments pour différents profils d’investissement au sein d’un même contrat. Un contrat luxembourgeois peut ainsi combiner plusieurs modes de gestion et supports d’investissement, sous réserve des caractéristiques et des conditions prévues par la compagnie d’assurance.
Les investisseurs peuvent ainsi diversifier leur portefeuille à l’international tout en profitant d’opportunités sur le marché des changes. Cette exposition aux devises étrangères comporte toutefois un risque de change : les fluctuations monétaires peuvent augmenter ou diminuer la valeur des placements exprimée en euros.

Les chiffres clés du cabinet LB Gestion Privée
familles et dirigeants accompagnés
années d’expérience
partenaires de confiance
Assurance-vie luxembourgeoise : comment fonctionne le triangle de sécurité ?
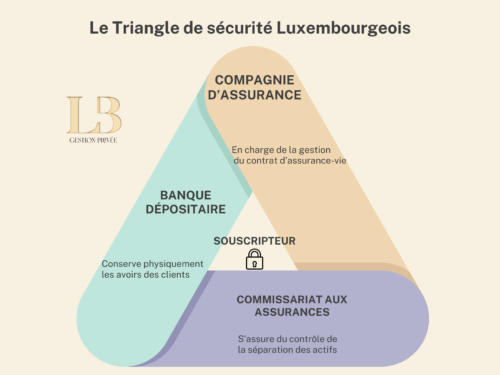
Les avantages de l’assurance-vie luxembourgeoise sont nombreux, et tournés vers une sécurité renforcée grâce à trois mécanismes de protection, qui forment ce que l’on appelle le triangle de sécurité. Ce dispositif vise à protéger les créances des souscripteurs en cas de défaillance de la compagnie d’assurance, sans pour autant garantir le capital contre les pertes liées aux investissements.
Le triangle de sécurité luxembourgeois repose sur trois acteurs : la compagnie d’assurance, la banque dépositaire et le Commissariat aux assurances (CAA), autorité de contrôle du secteur au Luxembourg. Une convention de dépôt, conclue entre l’assureur et la banque dépositaire, doit être approuvée par le CAA.
La séparation des actifs : protéger les avoirs des souscripteurs
Les actifs représentatifs des engagements de l’assureur envers ses clients sont conservés séparément de ses actifs propres, auprès d’une banque dépositaire. Cette séparation vise à protéger les créances des souscripteurs en cas de difficultés financières de l’assureur. Elle ne garantit toutefois ni la disponibilité immédiate des fonds ni leur valeur de marché.
Le super-privilège : une priorité pour les créanciers d'assurance
Il place le souscripteur en créancier prioritaire, surpassant même l’État et les organismes sociaux.
Ce mécanisme, appelé super-privilège de l’assurance-vie luxembourgeoise, accorde aux créanciers d’assurance une priorité légale sur les actifs représentatifs affectés à leurs contrats. Cette protection intervient notamment en cas de liquidation de l’assureur, mais ne constitue pas une garantie de remboursement intégral du capital.
Quelle garantie pour les contrats d'assurance-vie luxembourgeois ?
Contrairement aux contrats français couverts par le Fonds de garantie des assurances de personnes (FGAP), dans la limite habituelle de 70 000 € par assuré et par compagnie défaillante, les contrats luxembourgeois reposent principalement sur le triangle de sécurité et le super-privilège. Ce dispositif de protection ne prévoit pas de plafond légal comparable de 70 000 €, mais il ne correspond pas non plus à une garantie illimitée du capital investi.
L'assurance-vie luxembourgeoise est-elle concernée par la loi Sapin 2 ?
Les mesures de restriction temporaire des rachats prévues par la loi Sapin 2 concernent les organismes relevant du contrôle prudentiel français. Les compagnies d’assurance établies au Luxembourg et supervisées par le CAA n’entrent donc, en principe, pas directement dans leur champ d’application. Cette distinction ne garantit toutefois pas une liquidité permanente, notamment lorsque certains supports reposent sur des mécanismes de réassurance auprès d’établissements français
Comment fonctionne le Crédit Lombard via l’assurance-vie luxembourgeoise
Le crédit lombard est un type de prêt garanti par des actifs financiers logés dans une assurance-vie ou un compte-titres détenus par l’emprunteur. Ce mécanisme repose sur le nantissement de ces actifs, qui servent de garantie à la banque prêteuse.
Ce type de crédit permet d’obtenir des liquidités tout en conservant leurs placements. Il peut notamment s’inscrire dans une stratégie de gestion de patrimoine visant à financer un projet sans procéder immédiatement au rachat de son contrat d’assurance-vie.
Le nantissement des actifs financiers
Les actifs financiers sont déposés en garantie. Leur valeur est évaluée, et un certain pourcentage de cette valeur est accordé sous forme de prêt. L’emprunteur conserve ses investissements, mais leur nantissement peut limiter certaines opérations, notamment les rachats et les arbitrages, selon les conditions prévues par le contrat de crédit.
Quel montant peut-on emprunter avec un crédit lombard ?
Le montant accordé dépend de la qualité des actifs sous-jacents, généralement entre 40% et 90% de leur valeur de marché. Cette quotité de financement varie selon la nature des placements, leur liquidité, leur volatilité et les critères de la banque prêteuse. Elle peut donc être inférieure à cette fourchette, certains actifs pouvant même être exclus des garanties acceptées.
Les différents types de remboursement
Le prêt peut être In Fine ou amortissable. Dans le premier cas, le capital est remboursé à l’échéance, tandis que dans le second, son remboursement est réparti sur la durée du crédit. Les modalités et le calendrier de paiement des intérêts dépendent de l’offre bancaire.
À quoi peuvent servir les fonds empruntés ?
L’emprunteur peut utiliser les fonds comme il le souhaite, par exemple pour des investissements ou des dépenses personnelles, sans avoir à vendre ses actifs. L’utilisation des liquidités reste toutefois soumise aux conditions contractuelles et aux éventuelles restrictions fixées par l’établissement prêteur.
Comment sont déterminés les taux d'intérêt ?
Le taux d’intérêt appliqué au crédit lombard peut être relativement bas, car les actifs garantissent le prêt, réduisant ainsi le risque pour la banque. Le taux dépend notamment de l’établissement prêteur, du montant emprunté, de la durée du crédit et des garanties apportées. Il peut être fixe ou variable et doit être apprécié en tenant compte du coût total du financement.
Quels sont les risques du crédit lombard ?
Si la valeur des actifs baisse (par exemple à cause d’une chute des marchés), la banque dépositaire peut demander à l’emprunteur d’apporter des fonds supplémentaires pour maintenir la garantie (appel de marge). Si l’emprunteur ne peut pas fournir ces fonds, la banque peut vendre les actifs pour récupérer le montant prêté.
Selon les conditions du crédit, elle peut également demander un remboursement partiel ou procéder à la réalisation de la garantie. Une baisse importante des marchés peut ainsi contraindre l’emprunteur à céder ses placements dans des conditions défavorables.
Chez LB Gestion Privée, l’étude d’un crédit lombard doit s’intégrer dans une réflexion patrimoniale globale, en tenant compte de votre capacité de remboursement, de vos besoins de liquidité et des risques liés au financement. N’hésitez pas à nous contacter pour discuter de votre projet !
Quels sont les avantages et les inconvénients du Crédit Lombard ?
Avantages
- Accès rapide à des liquidités sans avoir à vendre des actifs financiers.
- Pas besoin de questionnaire médical, d’assurance emprunteur, ni de frais de garantie.
- Conservation des placements : Les actifs restent dans le portefeuille de l’emprunteur, qui continue de bénéficier des éventuels gains de ces investissements. Ils restent également exposés aux fluctuations des marchés financiers.
Inconvénients
- Risque de baisse de la valeur des actifs : Si les marchés chutent, l’emprunteur peut être forcé de vendre des actifs à un moment peu favorable.
- Appels de marge : Si la valeur des actifs baisse trop, l’emprunteur peut devoir fournir des liquidités supplémentaires.
- Coût du financement : Le crédit génère des intérêts et éventuellement des frais annexes, qui doivent être pris en compte dans l’évaluation de sa rentabilité.
- Risque d’endettement : L’emprunteur reste tenu de rembourser le capital et les intérêts, indépendamment de l’évolution de la valeur de ses investissements.
Le crédit lombard est donc un outil intéressant pour les investisseurs qui cherchent à financer des projets sans perturber leur portefeuille d’investissements ou qui peuvent rencontrer des problèmes pour s’assurer. Cette solution doit néanmoins être envisagée avec prudence, en fonction de votre capacité de remboursement, de votre situation financière et des risques associés aux actifs donnés en garantie.
La fiscalité de l’assurance-vie luxembourgeoise pour les résidents français
Les contrats d’assurance-vie luxembourgeois bénéficient du principe de la neutralité fiscale. Cela signifie que le Luxembourg n’applique généralement pas sa propre fiscalité aux revenus et aux capitaux d’un contrat détenu par un non-résident. L’imposition dépend alors notamment des règles du pays de résidence fiscale du souscripteur.
Cela signifie aussi que les caractéristiques fiscales de votre assurance-vie luxembourgeoise bénéficieront de la portabilité fiscale en fonction de votre résidence fiscale. Cette caractéristique peut présenter un intérêt pour les personnes amenées à changer de pays de résidence, sous réserve des règles fiscales et des obligations applicables dans chaque État.
En tant que souscripteur français, vous bénéficiez donc de la fiscalité avantageuse de l’assurance-vie française :
- Aucune fiscalité appliquée tant que vous ne retirez pas d’encours ; : En principe, les gains ne sont pas soumis à l’impôt sur le revenu en France en l’absence de rachat, sans préjudice des autres obligations fiscales applicables.
- Abattements importants sur les plus-values après 8 ans de détention ; : Pour un résident fiscal français, un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune peut s’appliquer aux gains imposables lors des rachats, sans supprimer les éventuels prélèvements sociaux.
- Avantages successoraux. : Les capitaux transmis au décès peuvent bénéficier de régimes fiscaux spécifiques, notamment selon l’âge de l’assuré au moment des versements, les dates du contrat et la situation des bénéficiaires.
Attention toutefois : un contrat d’assurance-vie souscrit au Luxembourg ne dispense pas un résident fiscal français de ses obligations déclaratives. Il doit notamment être déclaré auprès de l’administration fiscale française au moyen du formulaire n° 3916-3916 bis, selon les règles en vigueur.
Chez LB Gestion Privée, nous vous accompagnons dans l’intégration de votre contrat luxembourgeois à votre stratégie patrimoniale, en tenant compte de votre résidence fiscale, de vos objectifs d’investissement et de transmission.

FAQ - Assurance-vie luxembourgeoise
Comment ouvrir une assurance-vie au Luxembourg ?
Pour ouvrir une assurance-vie au Luxembourg, contactez votre gestionnaire de patrimoine ou un conseiller financier spécialisé dans ce type de produit. Vous devrez fournir les documents nécessaires (pièce d’identité, justificatif de domicile, etc.) et choisir un type de contrat qui correspond à vos objectifs.
Les conditions d’accès et les montants minimums d’investissement varient selon les compagnies d’assurance et les solutions proposées, comme nous le détaillons dans la question dédiée au montant minimum pour investir dans une assurance-vie luxembourgeoise.
En passant par un gestionnaire de patrimoine, vous bénéficiez d’un accompagnement personnalisé tout au long du processus. Chez LB Gestion Privée, nous vous accompagnons dans la sélection du contrat luxembourgeois, de l’assureur et des supports d’investissement adaptés à votre situation patrimoniale.
Quels rendements attendre d’une assurance-vie luxembourgeoise ?
Les rendements d’une assurance-vie luxembourgeoise varient en fonction de votre profil de risque, de vos objectifs et des supports d’investissement choisis (actions, obligations, fonds alternatifs, etc.). Les contrats luxembourgeois offrent une grande flexibilité et permettent de diversifier les investissements pour maximiser les rendements.
Il n’existe donc aucun rendement garanti propre à l’assurance-vie luxembourgeoise. Les performances dépendent des actifs sélectionnés, des frais du contrat et des conditions de marché, avec un risque de perte en capital sur les unités de compte.
Quel est le montant minimum pour investir dans une assurance-vie luxembourgeoise ?
Le montant minimum pour investir dans une assurance-vie luxembourgeoise dépend de la compagnie d’assurance, du contrat et des supports choisis. La réglementation luxembourgeoise distingue plusieurs catégories d’investisseurs, de N (sans minimum réglementaire) à D (1 million d’euros investis et 2,5 millions d’euros de patrimoine mobilier déclaré). La catégorie A est notamment accessible dès 125 000 € investis, sous réserve de disposer d’un patrimoine mobilier déclaré d’au moins 250 000 €.
Ce type de contrat s’adresse principalement aux investisseurs avertis souhaitant diversifier leur patrimoine à l’international et bénéficier d’un cadre fiscal et sécuritaire renforcé. Ce montant peut varier en fonction des compagnies d’assurances et des options choisies dans le contrat.
Chez LB Gestion Privée, nous vous accompagnons dans le choix d’un contrat adapté au capital que vous souhaitez investir et à vos objectifs patrimoniaux.
Pourquoi choisir une assurance-vie luxembourgeoise ?
L’assurance-vie luxembourgeoise peut présenter un intérêt pour les investisseurs souhaitant diversifier leurs actifs à l’international, accéder à des supports de gestion spécifiques et bénéficier du cadre de protection luxembourgeois. Elle peut également convenir aux personnes ayant des projets de mobilité internationale. Chez LB Gestion Privée, nous vous aidons à déterminer si ces avantages justifient le choix d’un contrat luxembourgeois plutôt qu’une assurance-vie française, en tenant compte de vos objectifs et des frais associés.
Quelles garanties offrent les assurances-vie luxembourgeoises ?
Les contrats luxembourgeois bénéficient du triangle de sécurité, qui prévoit la séparation des actifs représentatifs des engagements de l’assureur auprès d’une banque dépositaire, sous le contrôle du Commissariat aux assurances. Le super-privilège accorde également une priorité aux créanciers d’assurance en cas de liquidation de l’assureur.
Ces mécanismes renforcent la protection des souscripteurs, mais ne garantissent ni l’absence de pertes en capital ni le remboursement intégral des sommes investies.
Qui peut souscrire une assurance-vie luxembourgeoise et qui peut être bénéficiaire ?
Un particulier résident fiscal français peut souscrire une assurance-vie luxembourgeoise, sous réserve des conditions d’acceptation de l’assureur, notamment concernant le montant investi et le pays de résidence. Le souscripteur peut désigner un ou plusieurs bénéficiaires, comme son conjoint, ses enfants ou d’autres personnes, dans le respect des règles applicables.
La rédaction de la clause bénéficiaire est particulièrement importante pour organiser la transmission de son capital. Pour approfondir ce sujet, nous vous invitons à découvrir notre article sur la clause bénéficiaire démembrée et les précautions à prendre pour protéger vos proches.
Échangeons sur votre projet d’assurance-vie luxembourgeoise
Laurent Buonanno - Gestionnaire de patrimoine à Lyon
Laurent Buonanno, fondateur de LB Gestion Privée, cabinet de gestion de patrimoine à Lyon, accompagne particuliers, chefs d’entreprise et professions libérales dans l’organisation, l’optimisation et la transmission de leur patrimoine à Lyon et Villeurbanne. Il vous conseille notamment dans le choix de solutions d’investissement adaptées à votre situation, dont l’assurance-vie luxembourgeoise, en tenant compte de vos objectifs de diversification, de gestion et de transmission.
Contactez-nous pour étudier votre projet d'investissement
Vous souhaitez savoir si un contrat d’assurance-vie luxembourgeois correspond à votre profil, connaître les conditions de souscription ou comparer les solutions disponibles ? Chez LB Gestion Privée, nous vous accompagnons dans l’étude des contrats et des supports d’investissement adaptés à votre patrimoine. Faites-nous part de votre situation et de vos objectifs.