L’assurance vie constitue souvent la base d’une stratégie patrimoniale. Elle permet de structurer un capital dans un cadre fiscal attractif, avec une certaine souplesse dans la gestion.
Mais à partir de 100 000 €, une limite apparaît rapidement : comment aller plus loin dans la diversification et la performance, sans déséquilibrer son patrimoine ?
En gestion de patrimoine à Lyon, cette question revient fréquemment. La réponse ne repose pas sur un produit unique, mais sur une combinaison cohérente d’enveloppes, souvent pilotées de manière professionnelle.
Dépasser l’assurance vie sans la remettre en cause
L’objectif n’est pas de remplacer l’assurance vie, mais de la compléter intelligemment.
Elle reste un socle solide, notamment pour la gestion de la liquidité, la fiscalité et la transmission. En revanche, elle peut montrer certaines limites en termes de diversification ou d’exposition aux marchés internationaux selon les contrats.
C’est précisément à ce stade que d’autres enveloppes prennent tout leur sens.
Le PEA et le compte-titres : des compléments naturels
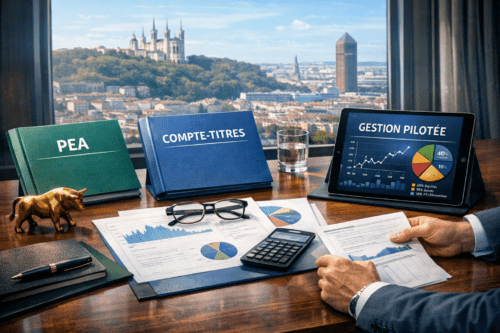
Le PEA permet d’investir sur les marchés actions européens dans un cadre fiscal optimisé, notamment après cinq ans. Contrairement à certaines idées reçues, il ne se limite pas aux actions en direct : il est tout à fait possible d’y loger des ETF, ce qui permet d’obtenir une diversification efficace à moindre coût.
Le compte-titres, quant à lui, ouvre l’accès à un univers d’investissement beaucoup plus large. Il permet d’investir à l’international, d’accéder à des thématiques spécifiques ou à des stratégies plus diversifiées.
Pris isolément, ces outils présentent des avantages et des contraintes. Mais intégrés dans une stratégie globale, ils deviennent de véritables leviers de diversification.
L’intérêt de la gestion pilotée
À partir d’un certain niveau d’investissement, la question de la gestion devient centrale.
Gérer soi-même un portefeuille peut sembler pertinent sur le papier. En pratique, cela expose à plusieurs limites, notamment en période de volatilité. Les décisions sont souvent influencées par les émotions : peur, excès de confiance, biais de court terme.
Ces biais cognitifs peuvent conduire à des arbitrages inefficaces, voire destructeurs de valeur.
La gestion pilotée permet de répondre à cette problématique. Elle repose sur une délégation à des professionnels, capables de construire une allocation cohérente, d’arbitrer en fonction des marchés et de saisir des opportunités dans une logique long terme.
Appliquée à un PEA ou à un compte-titres, elle permet de bénéficier à la fois de la flexibilité des supports et de la rigueur d’une gestion structurée.
Une logique de complémentarité
L’intérêt ne réside pas dans le choix d’un support, mais dans leur articulation.
L’assurance vie conserve son rôle de socle patrimonial. Le PEA permet d’optimiser la fiscalité sur une partie actions. Le compte-titres élargit le champ des possibles. Et la gestion pilotée vient apporter de la cohérence, de la discipline et du suivi.
C’est cette combinaison qui permet de construire une stratégie robuste, capable de s’adapter aux cycles de marché sans dépendre de décisions ponctuelles.
Conclusion
À partir de 100 000 €, investir ne consiste plus à choisir un produit, mais à structurer une approche.
Compléter une assurance vie par un PEA et un compte-titres, pilotés de manière professionnelle, permet d’aller plus loin dans la diversification, tout en évitant les erreurs liées à une gestion individuelle.
En tant que conseiller en gestion de patrimoine à Lyon, j’accompagne mes clients dans la mise en place de stratégies cohérentes, adaptées à leur profil et à leurs objectifs, afin d’optimiser durablement leur capital.
Vous disposez d’un capital à investir et souhaitez structurer une stratégie efficace en complément de votre assurance vie ?
Un échange permet d’analyser votre situation et de définir une allocation adaptée à vos objectifs.